竹北高鐵區・竹北縣治・新竹東區・新埔
不出價,
不出價,
永遠不知道底線在哪。
用市場真話,陪你做出更好的房產決策。
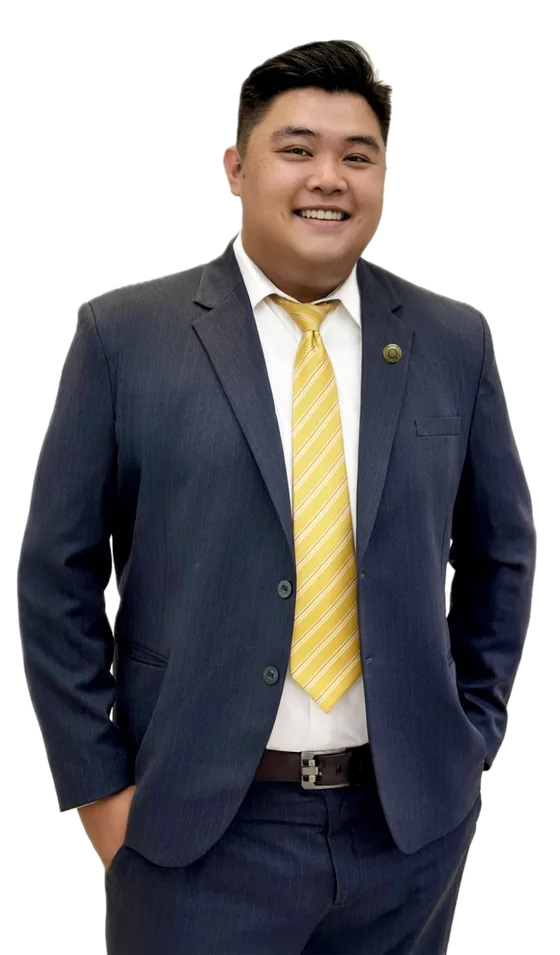
永慶不動產竹北遠百統誠加盟店|營業員 梁如忠(阿忠)
用市場真話,陪你做出更好的房產決策。
永慶不動產竹北遠百統誠加盟店|營業員 梁如忠(阿忠)
我不會只說「幫你努力」。我會把行情、價格帶、競爭物件和風險講清楚,讓你自己判斷,該衝就衝,該等就等。
我在竹北、新竹東區、新埔第一線帶看與成交,主力是大樓與透天。買方我會陪你算清楚地段、預算、生活圈和未來轉手性;屋主我會拿實價登錄、同社區與鄰近競品,跟你一起訂出賣得掉的價格與節奏。
很多人看了十幾間都不出價,常見原因不是不喜歡,而是不知道出價後會發生什麼、要準備多少錢。把流程攤開,你就知道自己能不能出、該出多少。
屋主的底價不會自己說出來。不出價,你只能拿開價去想像;等你想清楚,喜歡的那間可能已經被有出價的人談走。
自備款夠不夠、貸款成數抓多少、稅費雜支多少、現在的房子要先賣還是先買。這些算清楚,出價就不是賭,是有根據的決定。
看中意就把「願意買的價格與條件」寫下來,由我拿去跟屋主談。斡旋金是帶錢出價,誠意較足,談成即轉為定金;要約書不用付錢,法律效力相同,你可以自己選。
阿忠提醒:出價一旦屋主簽回就成立,不能反悔,否則斡旋金可能轉為違約賠償。出價前先把預算和貸款成數確認好,不要用「先卡位再說」的心態出價。
買賣雙方、代書、仲介到場簽買賣契約,確認付款時程、交屋條件、附贈設備、增建與現況。資金進入履約保證專戶,不直接交給對方。
阿忠提醒:簽約當天要問清楚「漏水、增建、車位、管委會欠費」,寫進契約才算數,口頭承諾到交屋時很難主張。
雙方在過戶文件上用印,代書送件申報土地增值稅與契稅。同時間買方向銀行送貸款申請,銀行鑑價、審核約 1–2 週。
阿忠提醒:銀行鑑價可能低於成交價,可貸金額就會縮水。出價前我會先幫你抓保守成數,差額要自己補,這筆錢一定要事先準備。
稅捐單位核發稅單,雙方各自繳清。完稅款常見約總價 10%,有貸款時有些合約改由銀行撥款支付,依契約約定。
阿忠提醒:評定現值通常遠低於市價,所以契稅不是用成交價算。但仲介服務費和自備款是用成交價算,這兩筆才是大頭。
代書送地政事務所辦理所有權移轉,同時辦理銀行抵押權設定。屋主若有原貸款,要先清償並塗銷。
阿忠提醒:屋主注意房地合一稅:完成所有權移轉登記次日起 30 天內要申報。持有 2 年內 45%、2–5 年 35%、5–10 年 20%、超過 10 年 15%;自住且設籍滿 6 年,獲利 400 萬內免稅、超過部分 10%。
銀行撥款支付尾款,雙方點交房屋、鑰匙,結算水電瓦斯、管理費、稅費分算,履保專戶把價金撥給屋主。
阿忠提醒:交屋當天要實際開水、開電、看天花板和窗邊,有問題當場記錄。換屋的人,賣方交屋日和買方入住日要對好,避免中間要租房過渡。
以上時間與費率為一般行情參考,實際依契約、銀行審核、稅單與代書作業為準;稅制若有調整以財政部公告為準。
填總價和貸款條件,馬上看到自備款、月付和稅費雜支。評定現值不知道可以先空著,我用保守比例估;正式數字我會幫你查。
| 自備款(總價 − 貸款) | |
| 仲介服務費 | |
| 契稅 | |
| 印花稅 | |
| 移轉登記規費+書狀 | |
| 抵押設定規費 (貸款 × 1.2 設定) | |
| 履約保證費(買方一半) | |
| 代書費(估) | |
| 銀行開辦、保險(估) | |
| 稅費雜支小計 | |
| 現金準備合計 |
不含裝修、家具、搬家、管理費預繳。建議再留 3–6 個月房貸作為緩衝。
※ 目前為示意物件,正式上線前請替換為實際委託物件;門牌與社區名稱依規定去識別化。
※ 以下為版面範例,正式案例金額與門牌將去識別化,客戶見證皆經本人同意才上架。
原本開價高於同社區近期成交約一成。拿實價登錄與競品逐筆比對後調整價格帶,進入有效帶看,在預期時間內成交。
原本只看總價,忽略稅費雜支與裝修。先把現金準備與月付算清楚,排除撐太緊的選項,最後買在負擔得起、轉手性也不差的社區。
兩邊時程拆開管理:先確認舊屋可成交的價格,再出價新屋,並把兩邊交屋日排在同一週,免去租屋過渡與雙貸壓力。
「(客戶見證範例)阿忠不是一直叫我們出價,而是先把要付哪些錢、多久交屋講清楚,我們才敢出。」
「(客戶見證範例)他直接跟我說開價太高、會賣很久,一開始不太舒服,但最後是照他的價格帶賣掉的。」